Domain rasterbolzen.de kaufen?
Wir ziehen mit dem Projekt
rasterbolzen.de um.
Sind Sie am Kauf der Domain
rasterbolzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rasterbolzen.de kaufen?
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
Ähnliche Suchbegriffe für Ausweisbar
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
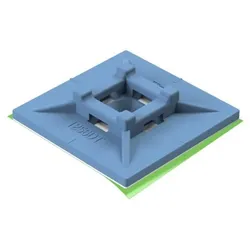
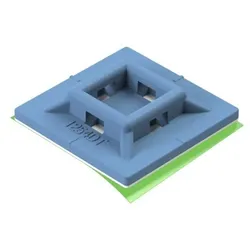
Unex Befestigungselemente 1254DTLänge=19 mmBreite=19 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=2,5 mmFür max. Bündeldurchmesser=50 mmBefestigungsart=kleben und schraubenMin. Haltekraft=1 NDurchmesser Befestigungsloch=3 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau83,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hinzen, Hubert: Maschinenelemente 2Maschinenelemente 2 , Lager, Welle-Nabe-Verbindungen, Getriebe , Sonstige > Auto-Tuning & -Styling , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20220606, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Hinzen, Hubert, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 300 b/w ill., Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Maschinenbau; Maschinenelemente; Ingenieurwesen; Mechanical engineering; transmissions; machine elements; engineering, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Mechanik~Technologie~Maschinenbau, Fachkategorie: Fahrzeugbau~Technologie, allgemein~Maschinenbau, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 484, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 828, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2079833, Vorgänger EAN: 9783110597073 9783486731026 9783486586121 9783486255331, Alternatives Format EAN: 9783110747133 9783110747072, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35920569,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Decker Maschinenelemente. FormelnDecker Maschinenelemente. Formeln , Diese Formelsammlung ist die perfekte Ergänzung zum Lehrbuchklassiker »Decker Maschinenelemente« und umfassend darauf abgestimmt. Sie enthält alle einschlägigen Berechnungsgleichungen für Maschinenelemente in kompakter Form. Damit ist sie für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet sie sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Anlehnend an das Lehrbuch gestaltet sich der Aufbau wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Das Buch stellt es eine wertvolle Arbeitshilfe dar, die sich insbesondere zum Nachschlagen bei Klausuren, zum Lösen von Übungsaufgaben und zur Wissensauffrischung eignet. Die Systematik und die Formelnummerierungen stimmen vollständig mit dem Lehrbuch überein. Dies gilt auch für die Bezeichnung der zu berechnenden Größen. Ihre Bedeutung wird erläutert und die zweckmäßigen Maßeinheiten sowie Normen und andere Hinweise, die beim Berechnen beachtet werden sollten, sind angegeben. An zahlreichen Stellen wird auf Tabellen und Diagramme zur Bestimmung der erforderlichen Werte von Festigkeiten, Sicherheiten, Reibwerten, Normteilabmessungen usw. verwiesen. All diese für die Berechnungen benötigten Werte sind in »Decker Maschinenelemente - Tabellen und Diagramme« zu finden, die dem Lehrbuch beiliegen. Die 9. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 20240119, Produktform: Kartoniert, Autoren: Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan, Auflage: 24009, Auflage/Ausgabe: 9., überarbeitete Auflage, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Formelsammlung Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Antrieb (technisch)~Fertigungstechnik~Formel~Konstruktion - Konstrukteur~Maschinenbau~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik, Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), Seitenanzahl: XII, Seitenanzahl: 201, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 238, Breite: 173, Höhe: 12, Gewicht: 415, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2268452,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
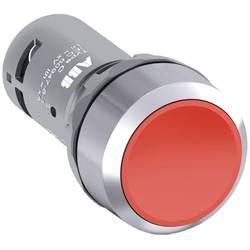
ABB 1SFA619100R3071 CP1-30R-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Unex Befestigungselemente 1256DTLänge=30 mmBreite=30 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=4,8 mmFür max. Bündeldurchmesser=102 mmBefestigungsart=kleben und schraubenMin. Haltekraft=2,5 NDurchmesser Befestigungsloch=5 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau137,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unex Befestigungselemente 1254DTLänge=19 mmBreite=19 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=2,5 mmFür max. Bündeldurchmesser=50 mmBefestigungsart=kleben und schraubenMin. Haltekraft=1 NDurchmesser Befestigungsloch=3 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau83,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
Ähnliche Suchbegriffe für Ausweisbar
-
Hinzen, Hubert: Maschinenelemente 2Maschinenelemente 2 , Lager, Welle-Nabe-Verbindungen, Getriebe , Sonstige > Auto-Tuning & -Styling , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20220606, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Hinzen, Hubert, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 300 b/w ill., Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Maschinenbau; Maschinenelemente; Ingenieurwesen; Mechanical engineering; transmissions; machine elements; engineering, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Mechanik~Technologie~Maschinenbau, Fachkategorie: Fahrzeugbau~Technologie, allgemein~Maschinenbau, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 484, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 828, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2079833, Vorgänger EAN: 9783110597073 9783486731026 9783486586121 9783486255331, Alternatives Format EAN: 9783110747133 9783110747072, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35920569,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Decker Maschinenelemente. FormelnDecker Maschinenelemente. Formeln , Diese Formelsammlung ist die perfekte Ergänzung zum Lehrbuchklassiker »Decker Maschinenelemente« und umfassend darauf abgestimmt. Sie enthält alle einschlägigen Berechnungsgleichungen für Maschinenelemente in kompakter Form. Damit ist sie für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet sie sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Anlehnend an das Lehrbuch gestaltet sich der Aufbau wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Das Buch stellt es eine wertvolle Arbeitshilfe dar, die sich insbesondere zum Nachschlagen bei Klausuren, zum Lösen von Übungsaufgaben und zur Wissensauffrischung eignet. Die Systematik und die Formelnummerierungen stimmen vollständig mit dem Lehrbuch überein. Dies gilt auch für die Bezeichnung der zu berechnenden Größen. Ihre Bedeutung wird erläutert und die zweckmäßigen Maßeinheiten sowie Normen und andere Hinweise, die beim Berechnen beachtet werden sollten, sind angegeben. An zahlreichen Stellen wird auf Tabellen und Diagramme zur Bestimmung der erforderlichen Werte von Festigkeiten, Sicherheiten, Reibwerten, Normteilabmessungen usw. verwiesen. All diese für die Berechnungen benötigten Werte sind in »Decker Maschinenelemente - Tabellen und Diagramme« zu finden, die dem Lehrbuch beiliegen. Die 9. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 20240119, Produktform: Kartoniert, Autoren: Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan, Auflage: 24009, Auflage/Ausgabe: 9., überarbeitete Auflage, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Formelsammlung Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Antrieb (technisch)~Fertigungstechnik~Formel~Konstruktion - Konstrukteur~Maschinenbau~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik, Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), Seitenanzahl: XII, Seitenanzahl: 201, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 238, Breite: 173, Höhe: 12, Gewicht: 415, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2268452,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 1SFA619100R3076 CP1-30B-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ABB 1SFA619102R3071 CP3-30R-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
-
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
-
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.