Domain rasterbolzen.de kaufen?
Wir ziehen mit dem Projekt
rasterbolzen.de um.
Sind Sie am Kauf der Domain
rasterbolzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rasterbolzen.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
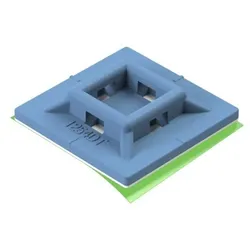
Unex Befestigungselemente 1254DTLänge=19 mmBreite=19 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=2,5 mmFür max. Bündeldurchmesser=50 mmBefestigungsart=kleben und schraubenMin. Haltekraft=1 NDurchmesser Befestigungsloch=3 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau83,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
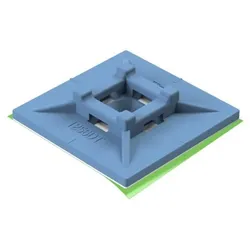
Unex Befestigungselemente 1256DTLänge=30 mmBreite=30 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=4,8 mmFür max. Bündeldurchmesser=102 mmBefestigungsart=kleben und schraubenMin. Haltekraft=2,5 NDurchmesser Befestigungsloch=5 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau137,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hinzen, Hubert: Maschinenelemente 2Maschinenelemente 2 , Lager, Welle-Nabe-Verbindungen, Getriebe , Sonstige > Auto-Tuning & -Styling , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20220606, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Hinzen, Hubert, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 300 b/w ill., Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Maschinenbau; Maschinenelemente; Ingenieurwesen; Mechanical engineering; transmissions; machine elements; engineering, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Mechanik~Technologie~Maschinenbau, Fachkategorie: Fahrzeugbau~Technologie, allgemein~Maschinenbau, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 484, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 828, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2079833, Vorgänger EAN: 9783110597073 9783486731026 9783486586121 9783486255331, Alternatives Format EAN: 9783110747133 9783110747072, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35920569,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Decker Maschinenelemente. FormelnDecker Maschinenelemente. Formeln , Diese Formelsammlung ist die perfekte Ergänzung zum Lehrbuchklassiker »Decker Maschinenelemente« und umfassend darauf abgestimmt. Sie enthält alle einschlägigen Berechnungsgleichungen für Maschinenelemente in kompakter Form. Damit ist sie für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet sie sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Anlehnend an das Lehrbuch gestaltet sich der Aufbau wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Das Buch stellt es eine wertvolle Arbeitshilfe dar, die sich insbesondere zum Nachschlagen bei Klausuren, zum Lösen von Übungsaufgaben und zur Wissensauffrischung eignet. Die Systematik und die Formelnummerierungen stimmen vollständig mit dem Lehrbuch überein. Dies gilt auch für die Bezeichnung der zu berechnenden Größen. Ihre Bedeutung wird erläutert und die zweckmäßigen Maßeinheiten sowie Normen und andere Hinweise, die beim Berechnen beachtet werden sollten, sind angegeben. An zahlreichen Stellen wird auf Tabellen und Diagramme zur Bestimmung der erforderlichen Werte von Festigkeiten, Sicherheiten, Reibwerten, Normteilabmessungen usw. verwiesen. All diese für die Berechnungen benötigten Werte sind in »Decker Maschinenelemente - Tabellen und Diagramme« zu finden, die dem Lehrbuch beiliegen. Die 9. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 20240119, Produktform: Kartoniert, Autoren: Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan, Auflage: 24009, Auflage/Ausgabe: 9., überarbeitete Auflage, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Formelsammlung Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Antrieb (technisch)~Fertigungstechnik~Formel~Konstruktion - Konstrukteur~Maschinenbau~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik, Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), Seitenanzahl: XII, Seitenanzahl: 201, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 238, Breite: 173, Höhe: 12, Gewicht: 415, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2268452,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
ABB 1SFA619100R3071 CP1-30R-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Unex Befestigungselemente 1254DTLänge=19 mmBreite=19 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=2,5 mmFür max. Bündeldurchmesser=50 mmBefestigungsart=kleben und schraubenMin. Haltekraft=1 NDurchmesser Befestigungsloch=3 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau83,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unex Befestigungselemente 1256DTLänge=30 mmBreite=30 mmHöhe=2 mmGeeignet für Kabelbinderbreite bis=4,8 mmFür max. Bündeldurchmesser=102 mmBefestigungsart=kleben und schraubenMin. Haltekraft=2,5 NDurchmesser Befestigungsloch=5 mmWerkstoff=Kunststoff mit MetallpigmentenWerkstoffgüte=Polyamid (PA)Einsatztemperatur=-40..60 °CDetektierbar=jaFarbe=blau137,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
-
Hinzen, Hubert: Maschinenelemente 2Maschinenelemente 2 , Lager, Welle-Nabe-Verbindungen, Getriebe , Sonstige > Auto-Tuning & -Styling , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20220606, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Hinzen, Hubert, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 300 b/w ill., Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Maschinenbau; Maschinenelemente; Ingenieurwesen; Mechanical engineering; transmissions; machine elements; engineering, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Mechanik~Technologie~Maschinenbau, Fachkategorie: Fahrzeugbau~Technologie, allgemein~Maschinenbau, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 484, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 828, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2079833, Vorgänger EAN: 9783110597073 9783486731026 9783486586121 9783486255331, Alternatives Format EAN: 9783110747133 9783110747072, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35920569,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Decker Maschinenelemente. FormelnDecker Maschinenelemente. Formeln , Diese Formelsammlung ist die perfekte Ergänzung zum Lehrbuchklassiker »Decker Maschinenelemente« und umfassend darauf abgestimmt. Sie enthält alle einschlägigen Berechnungsgleichungen für Maschinenelemente in kompakter Form. Damit ist sie für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet sie sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Anlehnend an das Lehrbuch gestaltet sich der Aufbau wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Das Buch stellt es eine wertvolle Arbeitshilfe dar, die sich insbesondere zum Nachschlagen bei Klausuren, zum Lösen von Übungsaufgaben und zur Wissensauffrischung eignet. Die Systematik und die Formelnummerierungen stimmen vollständig mit dem Lehrbuch überein. Dies gilt auch für die Bezeichnung der zu berechnenden Größen. Ihre Bedeutung wird erläutert und die zweckmäßigen Maßeinheiten sowie Normen und andere Hinweise, die beim Berechnen beachtet werden sollten, sind angegeben. An zahlreichen Stellen wird auf Tabellen und Diagramme zur Bestimmung der erforderlichen Werte von Festigkeiten, Sicherheiten, Reibwerten, Normteilabmessungen usw. verwiesen. All diese für die Berechnungen benötigten Werte sind in »Decker Maschinenelemente - Tabellen und Diagramme« zu finden, die dem Lehrbuch beiliegen. Die 9. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 20240119, Produktform: Kartoniert, Autoren: Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan, Auflage: 24009, Auflage/Ausgabe: 9., überarbeitete Auflage, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Formelsammlung Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Antrieb (technisch)~Fertigungstechnik~Formel~Konstruktion - Konstrukteur~Maschinenbau~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik, Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), Seitenanzahl: XII, Seitenanzahl: 201, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 238, Breite: 173, Höhe: 12, Gewicht: 415, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2268452,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 1SFA619100R3076 CP1-30B-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ABB 1SFA619102R3071 CP3-30R-11 Montagezubehör mechanische Verriegelung IP67/IP69K 1 St.Befehls- und Meldegeräte, Kompakt-Baureihe Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion / IEC/EN 60073: Grund- und Sicherheitsregeln für die Mensch-Maschine-Schnittstelle, Kennzeichnung - Codierungsgrundsätze für Anzeigengeräte und Bedienteile / IEC/EN 60529: Schutzarten durch Gehäuse (IP-Code) / Nach DIN EN 50013: Industrielle Niederspannungs-Schaltgeräte; Anschlussbezeichnungen und Kennzahlen für bestimmte Befehlsgeräte / DIN 40050-9: Straßenfahrzeuge; IP-Schutzarten; Schutz gegen Fremdkörper, Wasser und Berühren; Elektrische Ausrüstung / U/508: Industrial Control Equipment (Industrieschaltgeräte) / CSA C22.2 No 14: Industrial Control Equipment (Industrieschaltgeräte)28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.